สรุปสั้นๆ
- ธนาคารแห่งประเทศไทยแนะนำให้เด็ก 1 ถึง 3 ขวบได้จับและเห็นเงินจริง เริ่มกระปุกใบแรกราว 6 ขวบ และเปิดบัญชีธนาคารได้ตั้งแต่ราว 7 ขวบ
- เด็กเล็กเริ่มจากกระปุกใบเดียว พอราว 7 ถึง 9 ขวบค่อยแยกเป็นหลายโหล เช่น ใช้ ออม และแบ่งปัน
- CFPB แนะนำให้สอนเด็กเล็กว่าบางครั้งต้องรอและเก็บเงินก่อนจึงจะซื้อของที่อยากได้ และทุกครั้งที่ใช้เงินคือการเลือก
- ตั้งเป้าหมายการออมให้เจาะจง มีตัวเลขและระยะเวลา แล้วชวนลูกทบทวนเมื่อถึงกำหนด
การออมเงินไม่ใช่เรื่องที่ต้องรอให้ลูกโตก่อนค่อยสอน เด็กเล็กเรียนรู้ได้ตั้งแต่ตอนที่เริ่มสนใจเหรียญในกระเป๋าพ่อแม่ ธนาคารแห่งประเทศไทยแนะนำให้เด็ก 1 ถึง 3 ขวบได้จับและเห็นเงินจริงด้วยซ้ำ เพราะสิ่งที่เด็กต้องเข้าใจก่อนคือเงินเป็นของที่มีอยู่จริง หมดได้ และต้องเลือกว่าจะใช้กับอะไร
นิสัยออมที่ติดตัวไปนาน มักเกิดจากการได้ลงมือทำเองซ้ำๆ ในบ้าน มากกว่าการฟังคำสอน คุณพ่อคุณแม่จึงไม่ต้องเตรียมบทเรียนอะไรใหญ่โต ใช้เหตุการณ์ในชีวิตประจำวันได้เลย
ลูกแต่ละวัยพร้อมเรียนเรื่องออมแค่ไหน
แนวทางในตารางนี้สรุปจากบทความของธนาคารแห่งประเทศไทยในวารสารพระสยาม และชุดความรู้ Money as You Grow ของสำนักงานคุ้มครองผู้บริโภคทางการเงินสหรัฐ (CFPB) อายุเป็นค่าประมาณ ลูกแต่ละคนพร้อมไม่เท่ากัน
| ช่วงอายุ | สิ่งที่ลูกเรียนได้ | สิ่งที่พ่อแม่ทำ |
|---|---|---|
| 1 ถึง 3 ปี | เงินมีหน้าตาแบบนี้ จับได้ หยอดได้ | ให้ลูกหยอดเหรียญลงกระปุกโดยมีผู้ใหญ่ดูใกล้ๆ |
| 4 ถึง 6 ปี | เงินแลกของได้ ต้องรอก่อนถึงจะซื้อได้ | ตอบคำถามเรื่องเงิน ให้ช่วยนับเหรียญ เริ่มกระปุกใบแรกราว 6 ขวบ |
| 7 ถึง 9 ปี | แยกเงินตามจุดประสงค์ วางแผนเก็บเพื่อของที่อยากได้ | แยกเป็นหลายโหล เปิดบัญชีธนาคารให้ลูก |
| 10 ปีขึ้นไป | ใช้เงินกับของใช้ส่วนตัว เปรียบเทียบราคา ตั้งเป้าระยะยาว | ให้ค่าขนมเป็นรายสัปดาห์ ให้ลูกรับผิดชอบซื้อของใช้บางอย่างเอง |
ข้อควรระวังสำหรับเด็กเล็กมากคือ เหรียญเป็นของชิ้นเล็กที่เด็กอาจเอาเข้าปาก ช่วงที่ให้ลูกจับเงินจึงต้องมีผู้ใหญ่อยู่ด้วยทุกครั้ง และเก็บเหรียญให้พ้นมือเมื่อเล่นเสร็จ
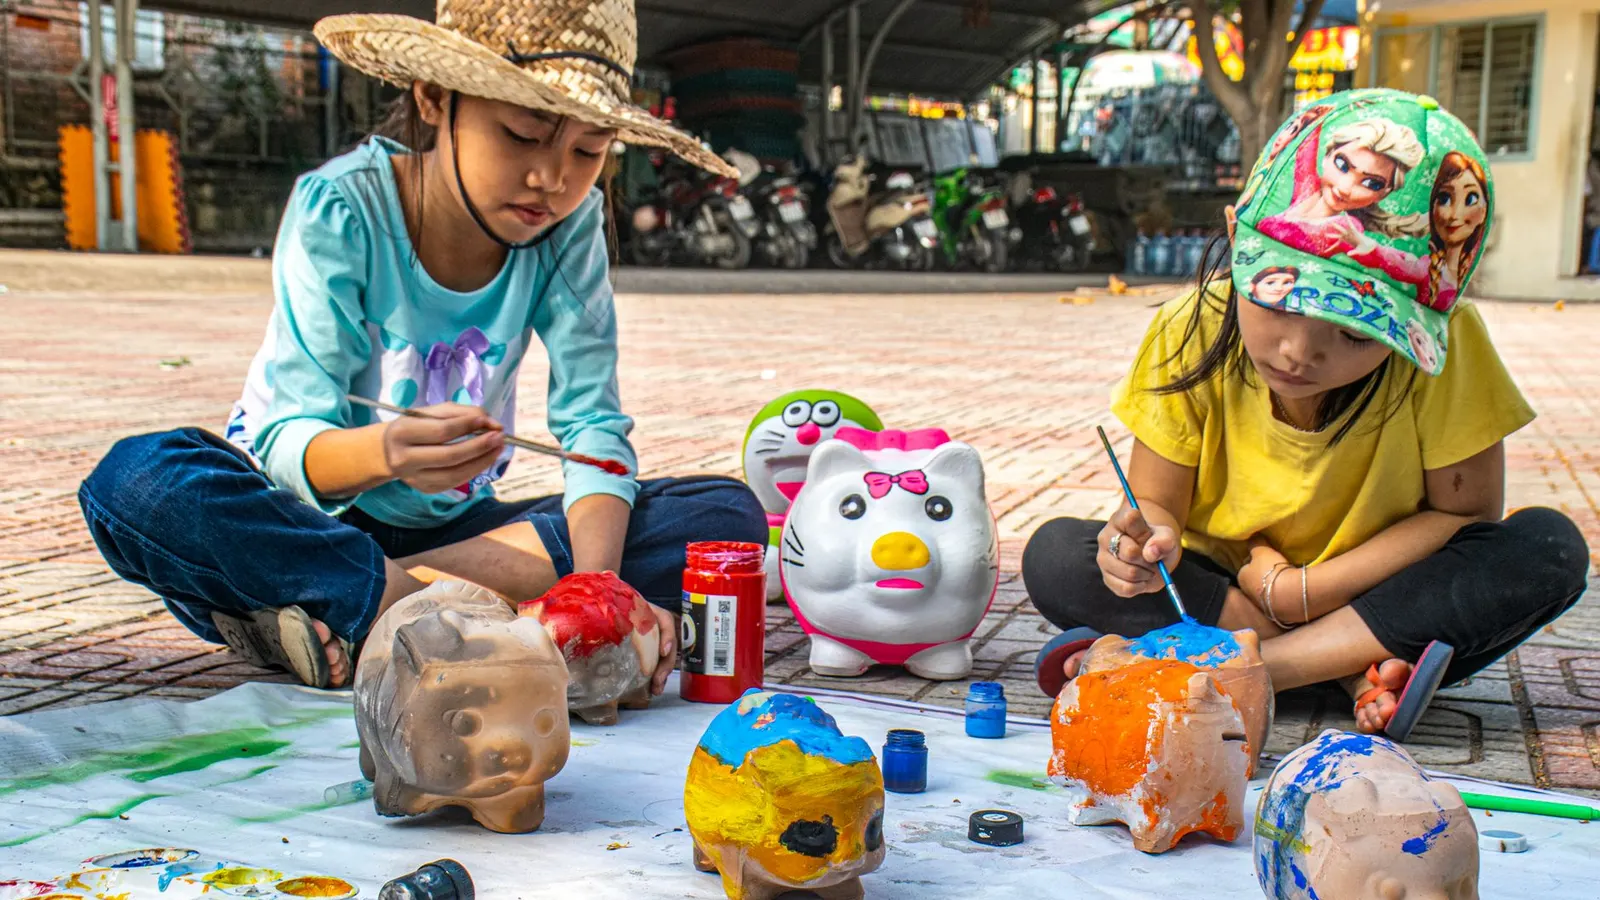
กระปุกใบแรก ใช้ใบเดียวก่อน
พ่อแม่หลายคนอยากเริ่มด้วยการแยกเงินเป็นสามโหลตั้งแต่ลูกยังเล็ก แต่สำหรับเด็กก่อนวัยเรียน การมีหลายโหลทำให้สับสน ธนาคารแห่งประเทศไทยแนะนำให้เริ่มจากกระปุกใบเดียว แล้วค่อยแยกเป็นหลายโหลเมื่อลูกอายุราว 7 ถึง 9 ขวบ
กระปุกใบแรกควรเป็นแบบใส มองเห็นเงินข้างใน เพราะเด็กเล็กเข้าใจสิ่งที่เห็นได้ดีกว่าตัวเลขในสมุด การเห็นเหรียญค่อยๆ เพิ่มขึ้นทุกสัปดาห์ เป็นรางวัลในตัวที่ทำให้อยากหยอดต่อ
เงินที่หยอดอาจมาจากหลายทาง เช่น เหรียญทอนจากการซื้อของ เงินที่ญาติให้ในวันพิเศษ หรือเงินจากงานพิเศษในบ้าน การนับเหรียญด้วยกันทุกสิ้นสัปดาห์ยังได้ฝึกนับเลขไปด้วย ซึ่งเชื่อมกับทักษะใน สอนลูกนับเลข
สอนเรื่องการรอ ก่อนสอนเรื่องดอกเบี้ย
CFPB เสนอให้สอนเด็กเล็กด้วยแนวคิดง่ายๆ ว่า บางครั้งต้องรอและเก็บเงินก่อน จึงจะซื้อของที่อยากได้ และทุกครั้งที่ใช้เงิน คือการเลือกว่าจะไม่ใช้กับอย่างอื่น
แนวคิดนี้สอนได้ในสถานการณ์จริงที่เกิดขึ้นทุกสัปดาห์ เช่น ตอนลูกขอของเล่นในห้าง แทนที่จะตอบว่าซื้อหรือไม่ซื้อ ลองพูดว่า "ของเล่นนี้ราคาเท่านี้ ในกระปุกหนูมีเท่าไร ถ้าเก็บต่ออีกกี่สัปดาห์จะพอ" แล้วถ่ายรูปของชิ้นนั้นไว้ติดข้างกระปุก
การรอทำให้ลูกได้คิดว่าอยากได้ของชิ้นนั้นจริงหรือไม่ เด็กหลายคนเปลี่ยนใจหลังผ่านไปสองสามสัปดาห์ ซึ่งก็เป็นบทเรียนที่ดีเหมือนกัน เพราะลูกได้เห็นว่าความอยากได้บางอย่างหายไปเอง และเงินยังอยู่ครบ
แยกของจำเป็นกับของที่อยากได้
CFPB ยังแนะนำให้ช่วยเด็กแยกระหว่างสิ่งที่จำเป็นกับสิ่งที่อยากได้ ลองเล่นเกมตอนไปซูเปอร์มาร์เก็ต ให้ลูกช่วยแยกของในตะกร้าว่าชิ้นไหนบ้านเราต้องใช้ ชิ้นไหนซื้อเพราะอยากได้ ไม่มีคำตอบถูกผิดตายตัว แต่การได้คุยกันทำให้ลูกเห็นว่าพ่อแม่ก็ต้องเลือกเหมือนกัน
แยกโหลเงินเมื่อลูกพร้อม
เมื่อลูกเข้าวัยประถมและเข้าใจเรื่องการรอแล้ว การแยกเงินเป็นหลายโหลช่วยให้เห็นว่าเงินก้อนเดียวใช้ได้หลายจุดประสงค์
| โหล | ใช้ทำอะไร | ตัวอย่าง |
|---|---|---|
| ใช้ | ของเล็กๆ ที่ใช้ได้ทันที | ขนม สติกเกอร์ |
| ออม | เก็บเพื่อของที่ต้องรอ | ของเล่นชิ้นใหญ่ หนังสือที่อยากได้ |
| แบ่งปัน | ให้คนอื่น | ของขวัญวันเกิดเพื่อน บริจาค |
สัดส่วนที่แบ่งเข้าแต่ละโหล ให้ตกลงกันในบ้าน และให้ลูกมีส่วนตัดสินใจด้วย ความรู้สึกว่าเป็นคนเลือกเองทำให้ลูกทำตามกติกาได้ดีกว่ากติกาที่พ่อแม่ตั้งให้ฝ่ายเดียว
ตั้งเป้าหมายให้เจาะจง
ธนาคารแห่งประเทศไทยแนะนำให้ตั้งเป้าหมายการออมแบบเจาะจง มีตัวเลข และมีระยะเวลา ตัวอย่างที่ยกไว้คือ เก็บเงินให้ได้ 1,000 บาทใน 1 เดือน ซึ่งเป็นแนวคิดเดียวกับการตั้งเป้าหมายแบบ SMART คือชัด วัดได้ ทำได้จริง เกี่ยวข้องกับสิ่งที่ลูกอยากได้ และมีกำหนดเวลา
สำหรับเด็กเล็ก เป้าหมายควรสั้นพอที่จะเห็นผล เช่น สองถึงสี่สัปดาห์ ถ้าเป้าหมายไกลเกินไป ลูกจะเบื่อก่อนถึงเส้นชัย
สมมติว่าลูกวัย 8 ขวบอยากได้หนังสือการ์ตูนราคา 150 บาท และได้เงินออมสัปดาห์ละ 40 บาท ลองทำแผนด้วยกันบนกระดาษ
- เขียนราคาของที่อยากได้ไว้บนสุด
- วาดช่องสี่ช่อง แทนสี่สัปดาห์
- ทุกสัปดาห์ที่หยอดเงินแล้ว ให้ลูกระบายสีหนึ่งช่องและเขียนยอดรวม
- ถึงสัปดาห์ที่สี่ ลูกจะมีเงินพอซื้อ และยังเหลือเงินเล็กน้อย
ภาพที่เห็นความคืบหน้าทีละช่องช่วยให้เด็กอดทนรอได้ดีกว่าการจำตัวเลขในหัว ทักษะการวางแผนและการรอแบบนี้เกี่ยวข้องกับการควบคุมตัวเองที่อธิบายไว้ใน ทักษะสมอง EF ของเด็ก
เปิดบัญชีธนาคารให้ลูก
ธนาคารแห่งประเทศไทยระบุว่าเด็กเปิดบัญชีธนาคารได้ตั้งแต่ราว 7 ขวบ บัญชีของลูกช่วยให้เห็นว่าเงินก้อนใหญ่ควรเก็บไว้ที่ปลอดภัยกว่ากระปุก และได้เห็นสมุดบัญชีที่มียอดเงินของตัวเอง
ก่อนไปธนาคาร โทรถามเอกสารที่ต้องใช้สำหรับเปิดบัญชีเด็ก เพราะแต่ละธนาคารกำหนดต่างกัน และควรให้ลูกไปด้วย ได้เห็นขั้นตอน ได้เซ็นหรือเขียนชื่อเอง ความรู้สึกเป็นเจ้าของบัญชีทำให้ลูกสนใจยอดเงินมากขึ้น
เวลาเงินในกระปุกถึงยอดที่ตกลงไว้ ให้พาลูกไปฝากเข้าบัญชี แล้วอัปเดตสมุดบัญชีให้ลูกเห็นยอดใหม่ กิจกรรมนี้ทำให้เรื่องการออมเป็นรูปธรรมขึ้นมาก
ลองชาเลนจ์ออม 21 วัน
ธนาคารแห่งประเทศไทยเสนอชาเลนจ์ 21 วันเป็นวิธีสร้างนิสัย เช่น ออมวันละ 1 บาทติดต่อกัน 21 วัน ตัวเลขเงินไม่สำคัญเท่าความสม่ำเสมอ
ทำปฏิทิน 21 ช่องติดไว้ใกล้กระปุก ทุกวันที่หยอดแล้วให้ลูกติดสติกเกอร์หนึ่งช่อง ถ้าลืมไปหนึ่งวัน ไม่ต้องเริ่มใหม่ ให้ทำต่อวันถัดไป เป้าหมายคือนิสัย ไม่ใช่ความสมบูรณ์แบบ
เมื่อครบ 21 วัน นับเงินด้วยกัน และให้ลูกเลือกว่าจะเอาไปฝากบัญชี เก็บต่อเพื่อเป้าหมายใหญ่ หรือใช้บางส่วนกับของที่อยากได้
เงินออมกับเงินที่ได้จากงานบ้าน
หลายบ้านให้ลูกได้เงินจากงานบ้าน เพื่อเพิ่มเงินที่ใช้ออม ธนาคารแห่งประเทศไทยแนะนำว่าเด็กวัย 7 ถึง 9 ปีรับงานพิเศษในบ้านเป็นครั้งคราวเพื่อรับค่าตอบแทนได้ แต่ไม่ควรจ่ายเงินสำหรับกิจวัตรดูแลตัวเอง เช่น อาบน้ำ แปรงฟัน เพราะเป็นความรับผิดชอบที่ทุกคนต้องทำอยู่แล้ว
งานที่จ่ายได้ควรเป็นงานที่เกินจากหน้าที่ปกติ เช่น ช่วยล้างรถ ช่วยจัดตู้หนังสือ ส่วนการเก็บของเล่นของตัวเองหรือการจัดกระเป๋านักเรียนเป็นหน้าที่ประจำที่ไม่ต้องจ่าย การแยกสองเรื่องนี้ให้ชัดช่วยให้ลูกไม่ติดนิสัยถามว่าได้เงินไหมทุกครั้งที่ถูกขอให้ช่วย แนวทางการฝึกให้ลูกรับผิดชอบงานของตัวเองอ่านได้ที่ สอนลูกให้พึ่งพาตัวเอง
พ่อแม่เป็นตัวอย่างเรื่องเงินได้อย่างไร
เด็กสังเกตว่าพ่อแม่ใช้เงินอย่างไร มากกว่าที่ผู้ใหญ่คิด การพูดถึงการตัดสินใจเรื่องเงินให้ลูกได้ยินเป็นครั้งคราว เป็นการสอนที่ไม่ต้องตั้งใจมาก
- "เดือนนี้แม่จะยังไม่ซื้อรองเท้าใหม่ เพราะกำลังเก็บเงินไปเที่ยวกัน"
- "อันนี้ร้านนี้แพงกว่าอีกร้าน เราไปดูอีกร้านก่อนนะ"
- "พ่อเก็บเงินส่วนหนึ่งไว้ตั้งแต่ได้เงินเดือน แล้วค่อยใช้ที่เหลือ"
ไม่จำเป็นต้องบอกตัวเลขรายได้หรือปัญหาเงินของบ้านให้ลูกรู้ทั้งหมด เพราะเด็กอาจกังวลเกินวัย สิ่งที่ควรให้ลูกเห็นคือวิธีคิดและการเลือก
เงินก้อนจากวันเกิดและเทศกาล
เด็กไทยหลายคนได้เงินก้อนในช่วงเทศกาล เช่น ตรุษจีน วันเกิด หรือวันที่ญาติมาเยี่ยม เงินก้อนนี้มักมากกว่าค่าขนมหลายเท่า และเป็นโอกาสดีที่จะฝึกตัดสินใจกับเงินจำนวนใหญ่
วิธีที่หลายบ้านใช้คือตกลงสัดส่วนไว้ล่วงหน้า ก่อนที่ลูกจะได้เงินจริง เพราะการคุยหลังจากเงินอยู่ในมือแล้วมักกลายเป็นการต่อรอง ตัวอย่างการแบ่ง
| ส่วน | ใช้ทำอะไร |
|---|---|
| ใช้ได้ทันที | ของเล็กๆ ที่อยากได้ในช่วงเทศกาล |
| ออมเข้าเป้าหมาย | เติมเข้าโหลออมหรือบัญชีของลูก |
| แบ่งปัน | ซื้อของให้คนในบ้าน หรือบริจาค |
สัดส่วนแต่ละส่วนให้ครอบครัวตกลงกันเอง สิ่งสำคัญคือให้ลูกได้ใช้บางส่วนจริง ถ้าเงินก้อนทั้งหมดถูกเก็บเข้าบัญชีทุกครั้ง ลูกจะรู้สึกว่าเงินนั้นไม่ใช่ของตัวเอง และไม่ได้ฝึกการเลือก ซึ่ง CFPB ระบุว่าเป็นเรื่องที่เด็กเล็กควรเริ่มเข้าใจ คือการใช้เงินแต่ละครั้งคือการเลือกอย่างหนึ่ง
เมื่อการสอนเรื่องเงินทำให้เกิดความขัดแย้ง
บางครั้งการสอนออมเงินทำให้ลูกเครียด เช่น ร้องไห้เมื่อต้องรอ หรือไม่อยากใช้เงินเลยเพราะกลัวหมด ทั้งสองแบบเป็นสัญญาณว่าควรปรับวิธี ลดระยะเวลาเป้าหมายให้สั้นลง หรือให้ลูกได้ใช้เงินจากโหลใช้โดยไม่ต้องรู้สึกผิด
เป้าหมายของการสอนออมคือให้ลูกใช้เงินเป็น ไม่ได้มุ่งให้เก็บอย่างเดียว การได้ใช้เงินกับสิ่งที่ตั้งใจไว้หลังจากรอมานาน คือส่วนที่ทำให้ลูกเห็นคุณค่าของการออมมากที่สุด เรื่องการให้เงินค่าขนมลูกตามวัย และจำนวนที่เหมาะสม อ่านต่อได้ที่ ให้เงินค่าขนมลูกเท่าไหร่
คำถามที่พบบ่อย
ควรให้ดอกเบี้ยพ่อแม่กับเงินที่ลูกออมไหม
หลายบ้านใช้วิธีนี้เพื่อให้ลูกเห็นว่าเงินที่เก็บไว้เพิ่มขึ้นได้ เช่น เติมให้เป็นสัดส่วนเล็กๆ ทุกสิ้นเดือน ใช้ได้ดีกับเด็กที่เริ่มคิดเลขเป็น แต่ควรตั้งกติกาให้ชัดและทำสม่ำเสมอ
ลูกอยากเอาเงินออมไปซื้อของที่พ่อแม่มองว่าไม่คุ้ม ควรห้ามไหม
ถ้าไม่อันตรายและเป็นเงินของลูกเอง การปล่อยให้ลูกตัดสินใจแล้วได้เรียนรู้จากผลลัพธ์มักสอนได้มากกว่าการห้าม พ่อแม่ช่วยได้ด้วยการถามคำถามก่อนซื้อ และคุยกันอีกครั้งหลังจากนั้นว่ารู้สึกอย่างไร
แหล่งอ้างอิง
- ฟิน FAMILY เปลี่ยนบ้านเป็นพื้นที่เรียนรู้ด้านการเงินที่สนุกและปลอดภัย | ธนาคารแห่งประเทศไทย (วารสารพระสยาม)
- Young children | Consumer Financial Protection Bureau (CFPB)
- Money as You Grow | Consumer Financial Protection Bureau (CFPB)